Ağır hasar kaydı, kaskoyu tek başına yasaklayan bir damga değildir. Kayıt, aracın geçmişinde ciddi bir hasarın sisteme işlendiğini gösterir; poliçe çıkıp çıkmayacağı ise şirketin risk kabulüne, ekspertize ve kaydın niteliğine bağlıdır. Bu yazı, her yerde aynı evet ya da hayır vaadi vermeden soruyu bu çerçevede yanıtlar.
Ağır hasar kaydı kasko için ne anlama gelir
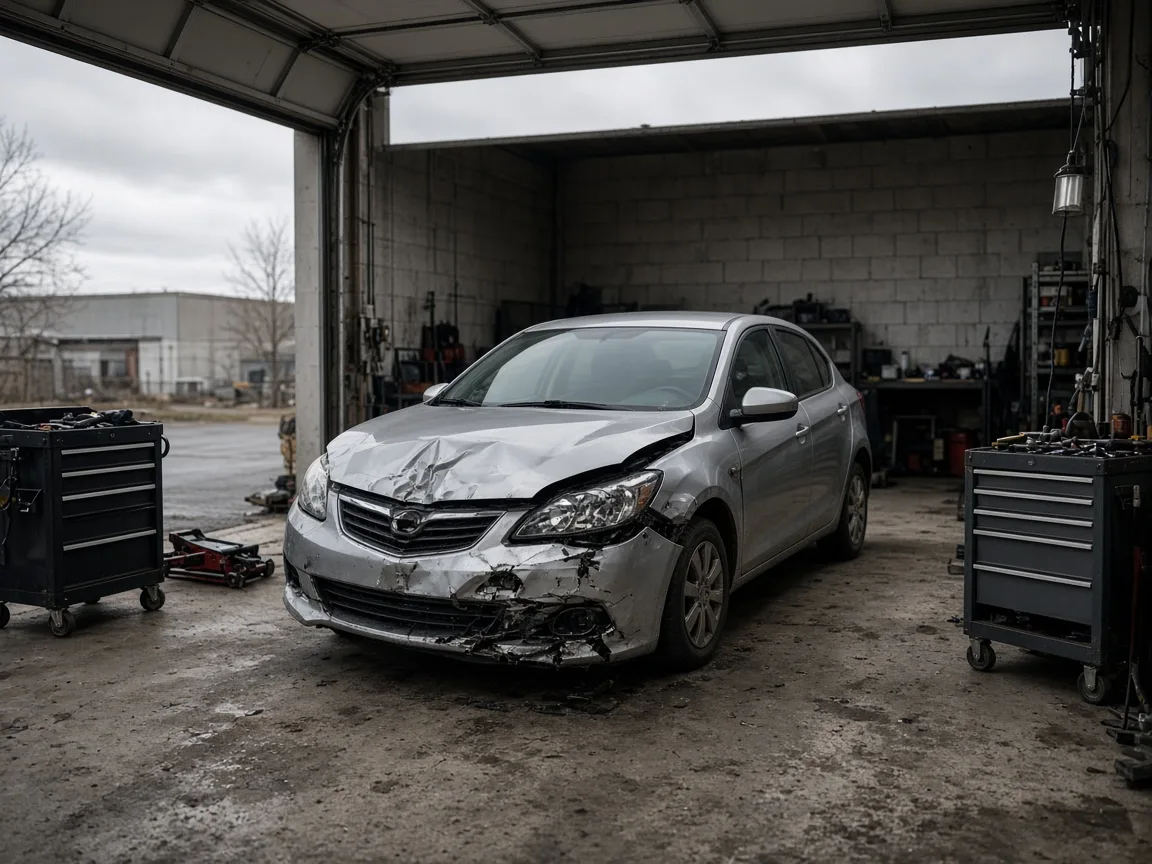
Hasar sorgulama kayıtlarında görülen ağır hasar kaydı, aracın daha önce ciddi bir hasar geçirdiğinin işlendiği anlamına gelir. Bu, aracın bugün kullanılamaz olduğu veya kaskonun yasaklandığı anlamına gelmez. Karar, kaydın ne zaman düştüğüne, hasarın türüne, onarımın belgelenip belgelenmediğine ve aracın mevcut durumuna bakılarak verilir.
Aynı kayıt bir şirkette teklife konu olabilirken başka bir şirkette kabul edilmeyebilir. Hangi kaydın hangi şirkette geçtiği genel bir listeden ezberlenemez; esas olan güncel teklif ve yazılı poliçe şartıdır.
Trafik sigortası yapılır, kasko da yapılır mı
Trafik sigortası üçüncü kişilere verilen zararları karşılar ve trafiğe çıkan araçlar için ayrı bir yükümlülüktür. Kasko ise aracın kendi hasarını ve seçilen ek teminatları kapsayan, isteğe bağlı özel bir üründür. Trafik poliçesinin düzenlenmesi, ağır hasar kayıtlı araçta kaskonun da otomatik çıkacağı anlamına gelmez.
Sigorta şirketi neden kabul eder, neden reddeder veya şartlı teklif verir
Şirket kaskoda kendi üstleneceği riski ölçer. Ağır hasar kaydı, geçmiş onarımın kalitesini ve ileride çıkabilecek hasarı daha belirsiz hale getirebilir. Bu yüzden sonuç çoğu zaman üç şekilde görülür.
Teklif verilmesi
Kayıt duruyor olsa bile ekspertiz temizse, onarım belgelenmişse ve talep edilen teminat şirketin kabul sınırına uyuyorsa teklif çıkabilir. Teklifin varlığı, sonraki hasarda tartışmasız tam ödeme anlamına gelmez; poliçe metnindeki şartlar geçerlidir.
Red veya teklif çıkmaması
Şirket kaydı, mevcut hasarı, araç yaşını veya kullanım türünü kendi riskine uygun bulmazsa teklif vermeyebilir. Bu, başka bir şirketin de aynı cevabı vereceği anlamına gelmez; yine de alım kararını “bir yerden çıkar” varsayımına bağlamak risklidir.
Şartlı teklif
Kabul bazen daha yüksek prim, muafiyet, bazı teminatların düşürülmesi veya ekspertiz şartına bağlanır. Şartlı teklifi sözlü özetle değil, yazılı teklif ve poliçe metniyle karşılaştırmak gerekir.
| Sonuç | Ne anlama gelir | Alıcı için pratik anlam |
|---|---|---|
| Teklif | Şirket riski kabul etmeye yanaşıyor | Fiyat ve teminat metnini kalem kalem okuyun |
| Red | O şirket bu araçta kasko düzenlemiyor | Başka teklif aranabilir; otomatik hak doğmaz |
| Şartlı teklif | Kabul, ek koşula bağlanmış | Muafiyet, hariç tutulan teminat ve prim farkına bakın |
Pert, ağır hasar ve onarılmış kayıt aynı şey midir
Hayır. Bunlar sık karıştırılır; karıştırmak kasko beklentisini yanıltır. Ağır hasar kaydı geçmişte ciddi bir hasarın işlendiğini gösterir. Pert veya ekonomik ömür değerlendirmesi, onarımın araç değerine göre ekonomik bulunup bulunmadığıyla ilgilidir. Çekme belgesi ise aracın trafikten çekilmesine dair ayrı bir durumdur.
| Kayıt veya durum | Kısa anlam | Kaskoda pratik bakış |
|---|---|---|
| Ağır hasar kaydı | Ciddi hasarın sisteme işlenmesi | Teklif, ret veya şart mümkün olabilir |
| Pert / ekonomik ömür | Onarımın değere göre ekonomik bulunmaması | Ayrı ve genellikle daha sıkı bakılır |
| Çekme belgesi | Aracın trafikten çekilmesiyle ilgili belge | Kasko beklentisi bu belgeden bağımsız değerlendirilmelidir |
| Onarılmış / kapanmış görünen kayıt | Hasarın giderilmiş görünmesi | Belge ve ekspertizle birlikte bakılır; otomatik onay değildir |
Kayıt kapanmış veya araç onarılmış görünse bile pratik fark şirketten şirkete değişebilir. “Eskiden ağır hasar vardı, şimdi yok sayılır” varsayımı teklifin yerini tutmaz.
Teklif almadan önce bakılacak belgeler ve ekspertiz
Kasko sorusunu başlıkla değil, aracın bugünkü haliyle sormak gerekir. Ekspertiz, mevcut ezik, boya, şasi ve mekanik durumu kayıttan bağımsız gösterir. Faturalı onarım, hasar sorgusu ve ruhsat bilgisi teklifi netleştirir.
- Ruhsat bilgisi: marka, model yılı, şasi ve kullanım türü
- Hasar / Tramer sorgusu: ağır hasar kaydının tarihi ve niteliği
- Varsa fatura, parça ve işçilik belgesi
- Güncel ekspertiz: mevcut hasar ve onarım izleri
- Varsa önceki poliçe veya hasar dosyasına dair elinizdeki bilgiler
Poliçe çıksa bile prim, muafiyet ve teminat nasıl değişebilir
Poliçe düzenlenmesi, kayıtsız bir araçla aynı şartların verildiği anlamına gelmez. Prim daha yüksek olabilir, bazı teminatlar kısıtlanabilir veya muafiyet uygulanabilir. Bunlar şirketin teklif metninde görülür; sözlü “çıkıyor” ifadesi yeterli değildir.
- Prim, kayıtsız benzer bir araca göre daha yüksek tutulabilir
- Cam, sel, yedek araç veya ikame gibi ekler kapsam dışı bırakılabilir
- Hasarda sürücü payı (muafiyet) yazılmış olabilir
- Sonraki hasarda değer kaybı ve tazminat tutarı poliçe şartına ve ekspertize bağlı tartışılabilir
İleride bir hasar olursa ödeme, poliçedeki teminat, muafiyet, hariç tutulan haller ve ekspertiz üzerinden yürür. Ağır hasar kaydının “artık önemsiz” sayılacağı varsayılmamalıdır.
İkinci el alırken kasko varsayımıyla hareket etmenin riski
İkinci el alımında kaydı öğrenmeden “kasko kesin yapılır” diye karar vermek, teklif reddedilince alıcıyı açıkta bırakabilir. Kasko sizin için şartsa, tapu veya noter işleminden önce en az birkaç güncel teklif alın. Satıcının “ben yaptırıyordum” demesi, sizin adınıza poliçe çıkacağı anlamına gelmez.
Ağır hasar kayıtlı araca kasko yapılır mı?
Her şirkette aynı cevap yoktur. Bazı şirketler teklif verebilir, bazıları vermeyebilir; karar kaydın detayına, aracın bugünkü durumuna ve risk kabulüne bağlıdır. Güncel teklif ve yazılı poliçe şartı esas alınmalıdır.
Trafik sigortası varsa kasko da otomatik çıkar mı?
Hayır. Trafik sigortası üçüncü kişilere yönelik mali sorumluluk teminatıdır; kasko isteğe bağlı özel bir üründür. Trafik poliçesinin düzenlenmesi kasko hakkı doğurmaz.
Pert kayıtlı araç ile ağır hasar kayıtlı araç aynı mıdır?
Hayır. Ağır hasar kaydı geçmişte ciddi bir hasarın işlendiğini gösterir. Pert, ekonomik ömür veya çekme belgesi gibi durumlar ayrı değerlendirilir; bunları karıştırmak teklif beklentisini yanıltır.
Hasar kaydı kapanmışsa kasko sorunsuz mu olur?
Onarım belgesi ve kapanmış görünen kayıt teklifi kolaylaştırabilir; yine de şirketten şirkete pratik fark olabilir. Ekspertiz ve güncel teklif olmadan sorunsuz olur denemez.